Credino: búsqueda y contacto con proveedores de préstamos
Credino ofrece o compara productos financieros disponibles para usuarios en España. Los montos, plazos, TAE y requisitos dependen del proveedor y del perfil del solicitante. Revisa siempre la oferta y el contrato antes de aceptar.
100% en línea
Intermediario / comparador
Comparación sin costo
Proceso online ágil
Ver oferta de CredinoSerás redirigido a un sitio externo. DineriYa no otorga préstamos.
Resumen de Credino
Credino facilita el contacto entre usuarios y proveedores de productos financieros en España. No concede préstamos. Conviene distinguir la solicitud inicial, la oferta de un prestamista y cualquier servicio de asesoramiento que pueda aparecer después. Esta ficha explica cómo revisar esos pasos, los costes de cada propuesta y la identidad de quien te contacta.
Condiciones del préstamo
Importe mínimo50 €
MonedaEUR
Importe máximo5.000 €
Plazo mínimoNo publicado
Plazo máximoNo publicado
TAE81 % (ejemplo)
TINSegún el prestamista; sin TIN común publicado
ComisionesBúsqueda gratuita; costes del crédito según prestamista
Importe máximo del primer préstamoNo publicado
Tiempo de respuestaAnuncia primeras ofertas en unos 2 minutos
Tiempo de ingresoSegún aprobación del prestamista y disponibilidad bancaria
Forma de desembolsoSegún el prestamista
Métodos de pagoNo publicado
TAE: 81 % solo en el ejemplo de la web; rango no publicado. El contenido de la portada y el FAQ anuncian 50–5.000 €, aunque el título del navegador menciona 10.000 €. No se han confirmado plazos mínimo y máximo. El ejemplo de 1.000 € no concilia las 12 cuotas de 113 € con el total de 1.342,22 €; el interés fijo del 5 % tampoco especifica su periodo. No se transforma en TIN anual ni se usa para calcular otras ofertas. El pie identifica a Hyperia s.r.o. como operador y a Finbino s.r.o. como proveedor del servicio: titularidad pendiente de aclaración.
Los medios de abono y devolución deben confirmarse con la entidad elegida. No existe un límite inicial común verificado para todos los socios. Los campos sin cifra publicada se mantienen sin inventar valores.
Ejemplo publicado: Ejemplo meramente informativo de la web: 1.000 €, 12 cuotas de 113 €, total anunciado 1.342,22 € y TAE 81 %. Las cuotas suman 1.356 €; no se trata como cálculo verificado.
Calculadora de préstamo
Comparador de otros prestamistas: esta empresa no dispone de una fórmula verificada compatible. Selecciona una empresa; el resultado corresponde solo a la seleccionada.
Prestamato★/ 5
TAE: Según la oferta del simulador
Descripción de Credino
Quién interviene en el servicio de Credino
La web menciona a Hyperia s.r.o. como operador y a Finbino s.r.o. como proveedor del servicio. El formulario identifica a Finbino como responsable del tratamiento para procesar la solicitud. Estas funciones no convierten al buscador en la entidad que concede financiación.
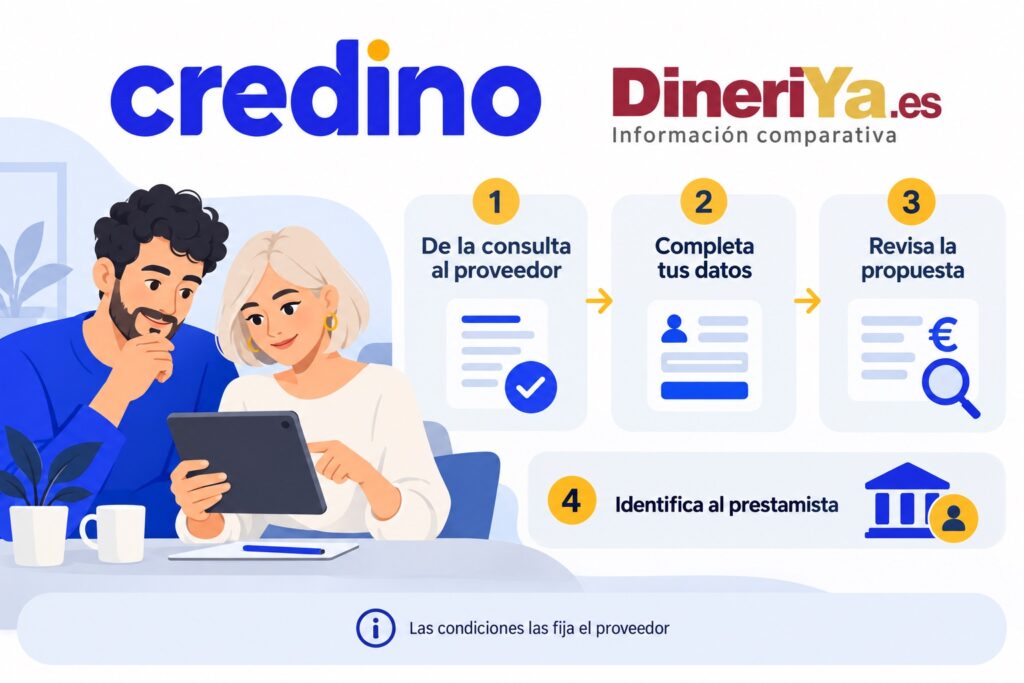
Al recibir un resultado, identifica por separado al proveedor del producto. Comprueba si el mensaje contiene una propuesta de préstamo, una invitación a completar datos o una oferta de otro servicio. Antes de aceptar, debe quedar claro con quién contratarías y por qué concepto podrías pagar. Un nombre conocido en la búsqueda no sustituye esa identificación.
Qué comprobar en importes y cálculos
El encabezado visible y el formulario publican cantidades de 50 a 5.000 €, mientras que el título del navegador muestra otro máximo. Esas referencias no confirman un límite único aprobado. La propuesta del proveedor es la que debe indicar la cantidad disponible para ti.
La página incluye un ejemplo de cuotas cuyo total no coincide con la multiplicación de los pagos anunciados. Por ello, no lo utilizamos para calcular el coste de tu operación. Solicita una propuesta actual donde el capital, los gastos, las cuotas y el total encajen entre sí.
Para comparar préstamos, mantén el mismo importe y revisa TAE, TIN cuando se informe, comisiones y calendario. No compares solo la cuota mensual: una duración mayor puede cambiar el coste total. Comprueba también si una cifra corresponde a una promoción y qué requisitos debes cumplir para conservarla. Si el desglose no es claro, pide una explicación antes de firmar.
Información inicial y requisitos del proveedor
El formulario solicita información de identidad y contacto, incluida documentación identificativa. Son datos para iniciar el proceso, no una lista completa de requisitos de todos los proveedores. La entidad que estudie la operación puede pedir información económica o justificantes adicionales.
Prepara datos actuales y revisa que sean coherentes antes de enviarlos. Confirma quién recibirá la solicitud y cómo utilizará la información. No interpretes una etiqueta relacionada con ASNEF como aceptación automática. Tampoco un formulario sencillo demuestra que la evaluación posterior vaya a omitir comprobaciones. El acceso a una búsqueda y la aprobación de financiación son cuestiones diferentes.
Qué ocurre tras enviar una solicitud
Una vez enviada la información, pueden llegar respuestas de proveedores o indicaciones para continuar en su sitio. Revisa cada mensaje sin asumir que todos se refieren al mismo producto. Identifica qué comprobaciones faltan y qué documentos debes consultar antes de aceptar.
Guarda la propuesta y verifica que el contrato mantiene el importe, el plazo y los costes revisados. Si recibes varios contactos, organiza las referencias para no confundir operaciones. La selección de una opción no significa que el dinero esté ingresado. Antes de utilizarlo para un gasto urgente, confirma aprobación, firma y estado de la transferencia con la entidad correspondiente.
Cómo gestionar un préstamo contratado
El contrato del prestamista determina la devolución. Comprueba destinatario, referencia y saldo pendiente: el contacto del buscador no sustituye esas instrucciones. Para anticipar un pago o resolver una dificultad, consulta al proveedor y pide los costes. Enviar una consulta no demuestra que un cambio esté autorizado. Conserva la confirmación escrita y verifica que hablas con quien gestiona realmente tu contrato.
Consentimientos de solicitud y publicidad
El formulario distingue el tratamiento para procesar la solicitud y las comunicaciones de marketing. Revisa cada finalidad antes de marcar opciones, en lugar de tratarlas como un único consentimiento genérico. La información visible identifica a Finbino y enlaza documentación adicional sobre el tratamiento.
Si tienes dudas, lee ese documento y pregunta antes de aportar información innecesaria. Cuando un proveedor te contacte, consulta también sus condiciones de privacidad. Para gestionar una comunicación, identifica su remitente y el motivo del mensaje. No des por hecho que una preferencia indicada en el buscador se aplica de forma idéntica a cualquier empresa que intervenga después.
Búsqueda gratuita y servicios distintos del préstamo
Credino declara gratuita su búsqueda. Su FAQ advierte que, si no hay una oferta de prestamista, pueden aparecer empresas de asesoramiento que cobran por sus servicios. No conviene confundir esa alternativa con la concesión de un crédito ni con una comisión del propio préstamo.
Antes de aceptar asesoramiento, identifica la empresa, el precio, el alcance y las condiciones de la prestación. Confirma qué recibirás por el pago y no presupongas una aprobación posterior. Si solo buscas financiación, revisa que el resultado siga siendo un préstamo. Un servicio pagado puede ser una operación distinta, que requiere una decisión separada.
Contacto del servicio y del prestamista
La web publica info@finbino.com como contacto de atención al usuario. Utilízalo para consultas sobre el servicio de búsqueda, indicando el motivo y la referencia disponible. Para cuestiones relativas a una oferta concreta, identifica al proveedor y su canal de atención. Si ya has firmado, utiliza los contactos de tu contrato para pagos o incidencias; el correo del buscador no confirma una modificación de la deuda.
DineriYa es un comparador informativo y no otorga préstamos. La aprobación, el monto, el plazo y las condiciones finales dependen de cada entidad financiera y del perfil del solicitante.
Contacto e información legal
Actualizado: noviembre 2026
En esta sección se muestran los datos de contacto e información legal disponibles de Credino. Cuando algún dato no haya sido publicado, no pueda verificarse o no esté disponible, se indicará como "No especificado". Antes de contratar cualquier producto financiero, recomendamos confirmar la información directamente en el sitio oficial del proveedor.
Razón socialHyperia s.r.o. / Finbino s.r.o. (la web cita ambas)
Tipo de entidadIntermediario / comparador
Supervisión financieraNo verificado
Preguntas frecuentes
¿Credino concede préstamos directamente?
No. Facilita el contacto con proveedores de productos financieros. La entidad que presente una propuesta decide si concede el préstamo y con qué condiciones. Antes de firmar, comprueba quién será tu acreedor y qué empresa responde por la operación, sin confundirla con el buscador.
¿Tengo que pagar por utilizar la búsqueda?
La búsqueda se declara gratuita. Eso no determina el coste del préstamo que te proponga otra entidad ni de un servicio de asesoramiento separado. Antes de aceptar cualquier pago, identifica a la empresa, el concepto y las condiciones; no lo interpretes automáticamente como parte de una financiación aprobada.
¿Qué hago si recibo una propuesta de asesoramiento?
Comprueba si se trata de un servicio pagado y distinto de un préstamo. Solicita su precio, el alcance de la prestación y las condiciones antes de aceptarlo. La participación de un asesor no garantiza que un prestamista apruebe financiación después ni que recuperes el coste del servicio.
¿Cuál es el importe máximo que puedo conseguir?
La página muestra máximos distintos entre el título del navegador y el contenido visible. No usamos esas diferencias como un límite confirmado para todos. La cantidad disponible debe figurar en la oferta individual; revisa también el coste y las fechas antes de decidir si encaja con tu presupuesto.
¿Puedo usar el ejemplo de cuotas como cálculo personal?
No. El ejemplo publicado presenta una diferencia entre la suma de las cuotas y el total indicado. Pide una propuesta actual y coherente al proveedor. Comprueba capital, intereses, comisiones y calendario; corregir por tu cuenta un ejemplo publicitario no confirma las condiciones que recibirás.
¿Recibir una respuesta significa que ya está aprobado?
No necesariamente. Puede ser una invitación a continuar, a aportar documentos o a revisar una propuesta. Pregunta qué pasos faltan y quién toma la decisión. No cuentes con una transferencia solo por recibir un mensaje ni aceptes condiciones sin comprobar el producto y el proveedor.
¿Qué autorizaciones aparecen en el formulario?
El formulario distingue procesamiento de la solicitud y comunicaciones de marketing. Lee cada opción y la documentación asociada antes de continuar. Si un apartado no resulta claro, consulta al servicio. No envíes datos adicionales solo por interpretar todas las autorizaciones como un requisito único e inseparable.
¿A quién consulto después de contratar?
Para cuotas, vencimientos o cambios, utiliza el contacto del prestamista que figure en el contrato. Para consultas del buscador, la web publica info@finbino.com. Identifica el motivo y la referencia de la operación para evitar que una consulta sobre la búsqueda se confunda con una gestión de devolución.
Opiniones de usuarios sobre Credino
Todavía no hay opiniones publicadas sobre Credino. La sección queda abierta para experiencias reales de usuarios en España.
0 opiniones publicadas
Sé la primera persona en compartir tu experiencia
Si ya utilizaste Credino, cuéntanos cómo fue la solicitud, la respuesta recibida y la claridad de la información.
Cuéntanos tu experiencia y deja una valoración. Tus comentarios pueden ser útiles para otros usuarios que estén buscando información sobre este servicio.
Últimos artículos y noticias
Consulta guías y noticias para entender mejor los préstamos online, las tasas, los plazos y el uso responsable del crédito.
Últimos 10 artículos
Guías prácticas, explicaciones y consejos financieros.
Una rebaja puede perder su ventaja al sumar los costes de financiación. Compara el precio final, las cuotas y las condiciones antes de comprar a plazos.
Dos préstamos pueden anunciar el mismo interés y terminar costando cantidades distintas. Una comisión de apertura, un servicio obligatorio o un calendario de pagos diferente pueden cambiar el resultado. Por
Encontrar un formulario de financiación no significa estar hablando directamente con quien presta el dinero. Algunas páginas conceden préstamos; otras presentan ofertas, facilitan contactos o remiten a webs de terceros.
2 octubre 2026
Últimas 10 noticias
Actualidad sobre fintech, préstamos online y mercado financiero.
La Comisión Nacional de los Mercados y la Competencia publicó el 1 de octubre de 2026 recomendaciones sobre el anteproyecto de reforma del crédito al consumo. El informe respalda una
El Banco Central Europeo anunció el 10 de septiembre de 2026 una subida de 25 puntos básicos en sus tres tipos oficiales. Desde el 16 de septiembre de 2026, la
2 octubre 2026
Compara Credino con otras opciones similares
El monto, el plazo y la TAE pueden variar entre plataformas. Antes de solicitar con Credino, compara alternativas disponibles en España para tu perfil y capacidad de pago.







 20 octubre 2026