Ibancar España: préstamo con el coche como garantía
Ibancar ofrece o compara productos financieros disponibles para usuarios en España. Los montos, plazos, TAE y requisitos dependen del proveedor y del perfil del solicitante. Revisa siempre la oferta y el contrato antes de aceptar.
100% en línea
Prestamista directo
Proceso online ágil
Opciones de pago según la oferta
Ver oferta de IbancarSerás redirigido a un sitio externo. DineriYa no otorga préstamos.
Resumen de Ibancar
Ibancar ofrece financiación en España utilizando el coche del solicitante como garantía. A diferencia de un minicrédito de devolución rápida, plantea pagos mensuales durante un periodo más largo. En esta ficha revisamos el vehículo exigido, la documentación, el coste publicado y las preguntas que conviene resolver sobre la garantía antes de firmar.
Condiciones del préstamo
Importe mínimo600 €
MonedaEUR
Importe máximo8.000 €
Plazo mínimo12 meses
Plazo máximo60 meses
TAE12,74 %–13,01 % publicados
TIN12,10 % anual publicado
ComisionesDesglose según contrato; servicios opcionales aparte
Importe máximo del primer préstamoNo publicado
Tiempo de respuestaPropuesta en menos de un minuto; no es aprobación
Tiempo de ingresoAnuncia el mismo día o 24 horas, sujeto a aprobación
Forma de desembolsoTransferencia bancaria
Métodos de pagoTarjeta bancaria
Préstamo con un vehículo como garantía. El proveedor anuncia que no retira el coche ni cambia su titularidad durante el préstamo, pero impide venderlo. La garantía no elimina la obligación de pago ni sus consecuencias.
El ejemplo excluye el coste del paquete de servicios opcionales. La página menciona tarjeta o ingresos como métodos de pago dentro de ese paquete; confirma los medios y posibles costes de tu contrato. No se ha localizado un límite separado y verificable para el primer préstamo.
Cobertura: las condiciones detalladas exigen vehículo en la península o Baleares, aunque otro texto de la misma página menciona Canarias. La ficha sigue la condición detallada; consulta al proveedor si el vehículo está fuera de esa zona.
Ejemplo publicado: Ejemplo publicado: 1.000 € a 36 meses, amortización francesa, intereses 199,15 € y total 1.199,15 €. TIN 12,10 % y TAE 13,01 %. No incluye servicios opcionales; las fechas pueden modificar ligeramente el total.
Calculadora de préstamo
Comparador de otros prestamistas: esta empresa no dispone de una fórmula verificada compatible. Selecciona una empresa; el resultado corresponde solo a la seleccionada.
Prestamato★/ 5
TAE: Según la oferta del simulador
Descripción de Ibancar
Cómo funciona la garantía del coche
La entidad responsable es Ibancar World, S.L., con CIF B93145001. La web presenta un préstamo directo en el que se conserva la titularidad del vehículo y se puede seguir conduciendo durante la devolución. No describe una venta del coche seguida de un alquiler para utilizarlo. También indica que no se entregan las llaves ni los documentos originales.
Mantener el uso del coche no elimina la garantía ni las obligaciones de pago. Antes de aceptar, identifica en el contrato cómo queda vinculado el vehículo y qué consecuencias tendría un incumplimiento. Si necesitas el coche para trabajar o atender a tu familia, esa exposición debe entrar en la comparación, además de la cuota. DineriYa no tasa el vehículo ni participa en la decisión de conceder el préstamo.
Importes, plazos y coste publicado
Ibancar anuncia préstamos de 600 a 8.000 € con devolución de 12 a 60 meses. La información financiera de su web publica un TIN del 12,1 % y una TAE entre el 12,74 % y el 13,01 %. Son referencias de la oferta publicada, no una aprobación individual ni una comparación automática con cualquier préstamo personal.
El ejemplo de 1.000 € a 36 meses indica 199,15 € de intereses y 1.199,15 € de devolución total. La entidad precisa que se calcula para una financiación realizada el primer día del mes, con primer vencimiento el día uno del siguiente, y que otras fechas pueden modificar el resultado.
Además, el coste de servicios opcionales no está incluido en ese ejemplo. Pide un presupuesto con y sin esos servicios y un calendario completo. Una cuota aislada no permite saber qué parte corresponde a capital, intereses o prestaciones adicionales.
Qué coche y qué documentos se piden
Las preguntas frecuentes del producto exigen que el vehículo esté a nombre del solicitante, libre de cargas y tenga menos de veinte años. También mencionan ingresos mínimos de 800 €, sin precisar en ese apartado su periodicidad. No añadimos una frecuencia que la fuente no concreta: confirma qué ingresos se admiten y cómo deben justificarse en tu caso.
Para identificar al solicitante y valorar el coche, se indican DNI por ambas caras, un selfi con el documento, permiso de circulación y ficha técnica. Se solicitan también imágenes del vehículo y del cuentakilómetros. Prepara fotografías legibles, no documentos de otra persona. Tener un coche no basta para obtener cualquier cantidad: la entidad estudia tanto el vehículo como la operación y la capacidad de devolución.
Solicitud, valoración y aprobación
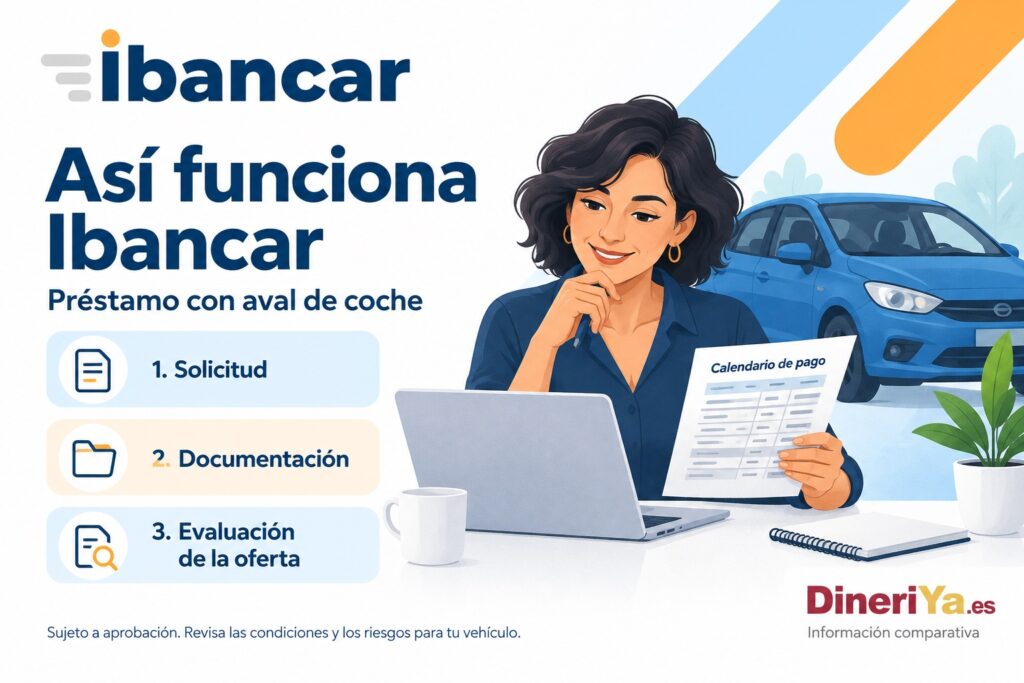
La solicitud parte de los datos personales y del vehículo. Después se aporta la documentación necesaria para verificar la identidad, la titularidad y las características del coche. La valoración permite estudiar una propuesta, pero una estimación inicial o una preaprobación no son el contrato definitivo.
Antes de firmar, revisa el importe neto que recibirás, la duración, las cuotas, el coste total y las condiciones de la garantía. Comprueba también si has elegido servicios adicionales y cómo se cobran. Conserva los documentos y las comunicaciones que expliquen cualquier diferencia entre la simulación y la propuesta final. Los mensajes comerciales sobre rapidez no deben sustituir esa revisión: el plazo efectivo depende de completar las comprobaciones y de que la entidad apruebe la operación.
Cuotas mensuales y riesgo en caso de impago
La web describe una amortización en la que las cuotas devuelven capital e intereses. Para valorar si el préstamo encaja en tu presupuesto, utiliza el calendario completo y añade los servicios que hayas contratado. Cuenta también con tus otros pagos habituales: conservar el coche implica seguir atendiendo gastos de uso y mantenimiento además del préstamo.
Si prevés una dificultad, contacta con Ibancar antes del vencimiento y pide que cualquier alternativa quede documentada. No damos por supuesto que entregar el vehículo cancele toda la deuda, ni que exista un plazo universal antes de actuar sobre la garantía. Esas consecuencias no se pueden deducir de la publicidad que permite seguir conduciendo. Deben comprobarse en las cláusulas aplicables a la operación.
Servicios opcionales y cambios del préstamo
El pack anunciado reúne prestaciones relacionadas con el vehículo y la gestión del préstamo, como revisión técnica, recordatorios de ITV y estudio de determinadas modificaciones. Algunas ventajas, incluido un margen de cinco días para el pago, aparecen dentro de ese pack. No las extendemos a todos los contratos ni las presentamos como gratuitas si no se ha confirmado el precio del conjunto.
La evaluación de una ampliación o de una cancelación no equivale a que ambas estén aprobadas o carezcan de coste. Si quieres devolver antes, pide una liquidación escrita con capital pendiente y cargos aplicables. La FAQ menciona una penalización calculada sobre el capital inicial, pero no la tratamos como una regla legal universal: la propuesta y el contrato deben aclarar el cálculo de tu operación.
Qué comparar con otras opciones
La devolución mensual y la posibilidad de conservar el uso del coche distinguen este producto de un minicrédito con pago único. Aun así, una comparación útil debe tener en cuenta la garantía, no solo la TAE. Dos ofertas con cuotas parecidas pueden comprometer bienes distintos o incluir servicios diferentes.
Pide el mismo importe y plazo al comparar alternativas y separa el coste del crédito del pack opcional. Si el vehículo es esencial para tus ingresos, valora también qué ocurriría si no pudieras pagar. No presentamos Ibancar como una solución sin riesgo, ni el hecho de admitir solicitudes con ASNEF como aprobación asegurada.
Contacto y reclamaciones
El teléfono publicado es 952 864 645 y el correo general, info@ibancar.com. Para reclamaciones aparece sac@ibancar.com. El horario indicado es de lunes a viernes de 09:00 a 20:00 y sábados de 10:00 a 14:00. Ibancar World, S.L. publica su dirección en calle Rafael Muntaner, 1, segunda planta, 29004 Málaga. Conserva la referencia de la operación y los justificantes al comunicar una incidencia.
DineriYa es un comparador informativo y no otorga préstamos. La aprobación, el monto, el plazo y las condiciones finales dependen de cada entidad financiera y del perfil del solicitante.
Contacto e información legal
Actualizado: noviembre 2026
En esta sección se muestran los datos de contacto e información legal disponibles de Ibancar. Cuando algún dato no haya sido publicado, no pueda verificarse o no esté disponible, se indicará como "No especificado". Antes de contratar cualquier producto financiero, recomendamos confirmar la información directamente en el sitio oficial del proveedor.
DirecciónCalle Rafael Muntaner, 1, 2.ª planta, 29004 Málaga, España
Horario de atenciónLunes–viernes: 9:00–20:00; sábado: 10:00–14:00
Razón socialIbancar World, S.L.
NIF de la entidadB93145001
Tipo de entidadPrestamista directo
Supervisión financieraNo verificado
Aviso de privacidadhttps://ibancar.com/politica-privacidad
Quejas y aclaracioneshttps://ibancar.com/contacto
Preguntas frecuentes
¿Tengo que dejar de usar el coche?
La propuesta publicada permite seguir conduciendo y mantener la titularidad durante la devolución. Eso no elimina la garantía del préstamo. Antes de aceptar, revisa las obligaciones relacionadas con el vehículo y las consecuencias del impago. Poder utilizarlo a diario no significa que quede fuera del riesgo de la operación.
¿Puedo vender el coche mientras pago?
La página sobre el funcionamiento indica que no se puede vender el vehículo mientras el préstamo está vigente. Si estás pensando en cambiar de coche, consulta antes cómo se liquida la operación y qué documentación confirma que ya no quedan obligaciones sobre el vehículo. No presupongas una autorización automática.
¿Sirve un coche con otra financiación pendiente?
Las preguntas frecuentes exigen que el vehículo esté libre de cargas y a nombre del solicitante. No damos por apto un coche con obligaciones pendientes solo porque puedas circular con él. Aclara su situación documental con Ibancar antes de avanzar y evita interpretar una tasación inicial como aceptación de la garantía.
¿Está disponible en Canarias?
La información consultada no permite confirmarlo de forma uniforme. Un texto comercial menciona Canarias, pero la FAQ de requisitos limita la localización del vehículo a la península y Baleares. Por esa diferencia, confirma la cobertura concreta con Ibancar antes de preparar o enviar toda la documentación.
¿La TAE publicada incluye el pack de servicios?
La información financiera indica que los servicios opcionales no están incluidos en sus ejemplos. Solicita el precio del pack, su forma de cobro y un presupuesto separado. No compares una oferta con servicios añadidos y otra sin ellos únicamente por la cuota anunciada o por la TAE del ejemplo.
¿Los cinco días de margen se aplican a todos?
Ese margen figura entre las prestaciones del pack publicado. No lo presentamos como una condición general de todos los préstamos. Comprueba si está incluido en tu contrato, cómo se utiliza y si genera algún coste. Si no lo tienes confirmado, utiliza la fecha de vencimiento ordinaria como referencia.
¿Una preaprobación asegura recibir el importe solicitado?
No. La propuesta final depende de revisar la documentación, valorar el vehículo y estudiar la operación. Una estimación inicial puede cambiar después de esas comprobaciones. Antes de firmar, verifica el dinero que recibirás y las condiciones definitivas, especialmente si difieren de las mostradas al iniciar la solicitud.
¿Entregar el coche cancela automáticamente toda la deuda?
No podemos afirmarlo a partir de las páginas públicas revisadas. La garantía y la extinción de la deuda son cuestiones distintas. Pide que el contrato explique el tratamiento del vehículo, su valoración y cualquier saldo que pudiera quedar. No bases la decisión en una supuesta cancelación automática que no esté documentada.
Opiniones de usuarios sobre Ibancar
Todavía no hay opiniones publicadas sobre Ibancar. La sección queda abierta para experiencias reales de usuarios en España.
0 opiniones publicadas
Sé la primera persona en compartir tu experiencia
Si ya utilizaste Ibancar, cuéntanos cómo fue la solicitud, la respuesta recibida y la claridad de la información.
Cuéntanos tu experiencia y deja una valoración. Tus comentarios pueden ser útiles para otros usuarios que estén buscando información sobre este servicio.
Últimos artículos y noticias
Consulta guías y noticias para entender mejor los préstamos online, las tasas, los plazos y el uso responsable del crédito.
Últimos 10 artículos
Guías prácticas, explicaciones y consejos financieros.
Una rebaja puede perder su ventaja al sumar los costes de financiación. Compara el precio final, las cuotas y las condiciones antes de comprar a plazos.
Dos préstamos pueden anunciar el mismo interés y terminar costando cantidades distintas. Una comisión de apertura, un servicio obligatorio o un calendario de pagos diferente pueden cambiar el resultado. Por
Encontrar un formulario de financiación no significa estar hablando directamente con quien presta el dinero. Algunas páginas conceden préstamos; otras presentan ofertas, facilitan contactos o remiten a webs de terceros.
2 octubre 2026
Últimas 10 noticias
Actualidad sobre fintech, préstamos online y mercado financiero.
La Comisión Nacional de los Mercados y la Competencia publicó el 1 de octubre de 2026 recomendaciones sobre el anteproyecto de reforma del crédito al consumo. El informe respalda una
El Banco Central Europeo anunció el 10 de septiembre de 2026 una subida de 25 puntos básicos en sus tres tipos oficiales. Desde el 16 de septiembre de 2026, la
2 octubre 2026
Compara Ibancar con otras opciones similares
El monto, el plazo y la TAE pueden variar entre plataformas. Antes de solicitar con Ibancar, compara alternativas disponibles en España para tu perfil y capacidad de pago.




 20 octubre 2026