Estar en ASNEF puede dificultar el acceso a financiación, pero algunas entidades permiten presentar una solicitud y estudiar tu situación. En esta sección puedes comparar préstamos con ASNEF en España: seis marcas de prestamistas directos y dos intermediarios. La inclusión en el catálogo no garantiza que acepten cualquier deuda ni que aprueben tu solicitud.
Antes de elegir, comprueba el origen y el importe de la anotación, tus ingresos disponibles y las condiciones del producto. No es lo mismo un minicrédito de devolución única que una operación respaldada por un coche. Tampoco equivale solicitar a un prestamista a utilizar un servicio que busca propuestas entre entidades colaboradoras.
Revisa TAE, comisiones, total a devolver y fechas de pago para la misma cantidad y duración. DineriYa ofrece información comparativa, no concede préstamos ni decide su aprobación. Si necesitas otro crédito para cubrir pagos que ya no puedes asumir, valora primero alternativas que no aumenten tu endeudamiento.
DineriYa no concede préstamos ni decide su aprobación. El importe disponible, los costes, el plazo y el ingreso del dinero dependen del prestamista y de la oferta que recibas.
Opciones destacadas para comparar
Las empresas de esta sección están relacionadas con la categoría según sus condiciones publicadas. Consulta cada ficha para distinguir entre prestamistas directos e intermediarios. La posición en la lista no indica necesariamente un menor coste ni una mayor probabilidad de aprobación.
100% en línea
Prestamista directo
Puede evaluar solicitudes con deudas pendientes
Opciones de pago según la oferta
Extensión de plazo según condiciones
Los datos publicados pueden cambiar: confirma las condiciones de tu oferta antes de contratar. Las características publicadas dependen de los requisitos del proveedor y no garantizan aprobación, rapidez ni disponibilidad. Algunos enlaces pueden generar una remuneración para DineriYa; comparar es gratuito.
Préstamos en España: qué comparar antes de solicitar
Aviso importante La información de esta página sirve para comparar productos, no sustituye la oferta ni el contrato del proveedor. Antes de facilitar tus datos o aceptar unas condiciones, comprueba quién presta el dinero, cuánto recibirías y qué cantidad tendrías que devolver.
Qué debes revisar en una oferta de crédito
Importe y plazo
Comprueba el importe que recibirías y las fechas de devolución. Un límite anunciado no es una cantidad aprobada. Revisa si el pago se realiza de una sola vez o mediante cuotas.
Coste del crédito
Revisa la TAE, el TIN, las comisiones y el total a devolver. Comprueba también si hay servicios adicionales y cuánto cuestan. Compara ofertas para cantidades y duraciones equivalentes.
Ingreso del dinero y devolución
Distingue la respuesta a la solicitud del ingreso efectivo del dinero. Confirma los requisitos de la cuenta bancaria y utiliza los medios de devolución indicados por el prestamista.
Qué significa que una entidad admita solicitudes con ASNEF
La expresión préstamos con ASNEF describe una posibilidad de evaluación, no una aprobación asegurada. El prestamista puede valorar qué deuda consta, cuánto debes, tus ingresos y otras obligaciones. Dos personas inscritas en el mismo fichero pueden recibir respuestas distintas; una publicidad general no sustituye la oferta individual.
No confundas admitir una solicitud con no consultar registros de solvencia. La entidad puede revisar tu historial y pedir información adicional. Tampoco debes interpretar la pertenencia de una empresa a una asociación como prueba de que acepta clientes con impagos.
Cómo se diferencian las empresas del catálogo
MoneyMan y Hay Credito informan que estar en ASNEF no impide presentar una solicitud, sujeta a evaluación. AvaFin explica que estudia el contexto de la deuda y los ingresos, con restricciones según el perfil. No existe un importe de deuda aceptado común a todas ellas.
Prestamato y Loaney publican información sobre solicitudes con ASNEF. Ambas marcas pertenecen al mismo operador: comparar sus productos no equivale a consultar dos entidades independientes. Confirma los requisitos y costes del producto disponible antes de contratar.
Ibancar contempla financiación con ASNEF utilizando un coche apto como garantía. No es un minicrédito sin garantía: revisa las obligaciones asociadas al vehículo y las consecuencias del incumplimiento. Credy y CrediGenio son intermediarios; la aceptación y el precio dependen del prestamista final.
Qué revisar en la deuda y en tus ingresos
Consulta tu información antes de enviar solicitudes si desconoces la anotación. Comprueba acreedor, cantidad y situación del pago. Una factura de suministros pendiente y una deuda bancaria pueden recibir un tratamiento diferente. No presupongas que un saldo pequeño será aceptado ni ocultes otras obligaciones.
Calcula el dinero disponible después de gastos esenciales y pagos existentes. Sin nómina no significa sin ingresos, y no aportar una copia de un documento no elimina las comprobaciones. Si tu presupuesto no permite devolver capital y costes, la facilidad del formulario no hace sostenible la operación.
Comparar el coste y el calendario de devolución
Anota cuánto recibirías, el total a devolver y cada vencimiento. Revisa TIN, TAE, apertura, servicios opcionales y posibles gastos por retraso. Para comparar, utiliza la misma cantidad y duración; una cuota pequeña puede ir acompañada de un plazo largo y un coste total mayor.
Las calculadoras de las fichas utilizan la referencia indicada y ofrecen resultados orientativos. Una promoción del primer préstamo no se aplica automáticamente a clientes habituales ni a cualquier importe. Consulta también los préstamos sin intereses y verifica por separado si la campaña admite tu perfil.
Comprobar una anotación incorrecta o ya pagada
Si no reconoces la deuda o ya la has abonado, revisa los canales oficiales de ASNEF y Equifax para consultar tus datos y solicitar la corrección que corresponda. Conserva justificantes y comunicaciones. No hace falta contratar un nuevo préstamo para conocer la información que figura sobre ti.
ASNEF advierte que no cobra por atender el ejercicio de derechos y que no está vinculado a servicios que prometen acceso inmediato mediante una tarifa. Desconfía de quien garantice borrar deudas sin pagarlas. Una empresa intermediaria privada no es el gestor oficial del fichero.
Alternativas antes de asumir otra deuda
Si el objetivo es pagar una obligación vencida, pregunta al acreedor actual por un calendario asumible y sus condiciones. Valora aplazar el gasto cuando sea posible. Pedir varios créditos para cubrir sucesivamente sus vencimientos puede agravar el problema, incluso cuando alguna solicitud es aprobada.
No aceptes una oferta por presión ni envíes dinero a una persona que prometa asegurar la concesión. Identifica al responsable del servicio, revisa el contrato y guarda las instrucciones de pago. En una operación con garantía, estudia además qué bien respalda la deuda y qué ocurriría si incumples.
Tabla de condiciones
Solicitud con ASNEF
Posible según entidad y perfil; aprobación no garantizada.
Deuda inscrita
Importe, origen y situación: criterios propios de cada prestamista.
Ingresos
Capacidad de devolución y obligaciones existentes.
Importe y plazo
Los de la oferta individual; no hay límites comunes.
Coste
TIN, TAE, comisiones y total a devolver en euros.
Garantías
Según producto; Ibancar utiliza el coche como garantía.
Intermediarios
Buscan propuestas; el prestamista final decide las condiciones.
Promociones
Verifica límites y elegibilidad; ASNEF no implica interés cero.
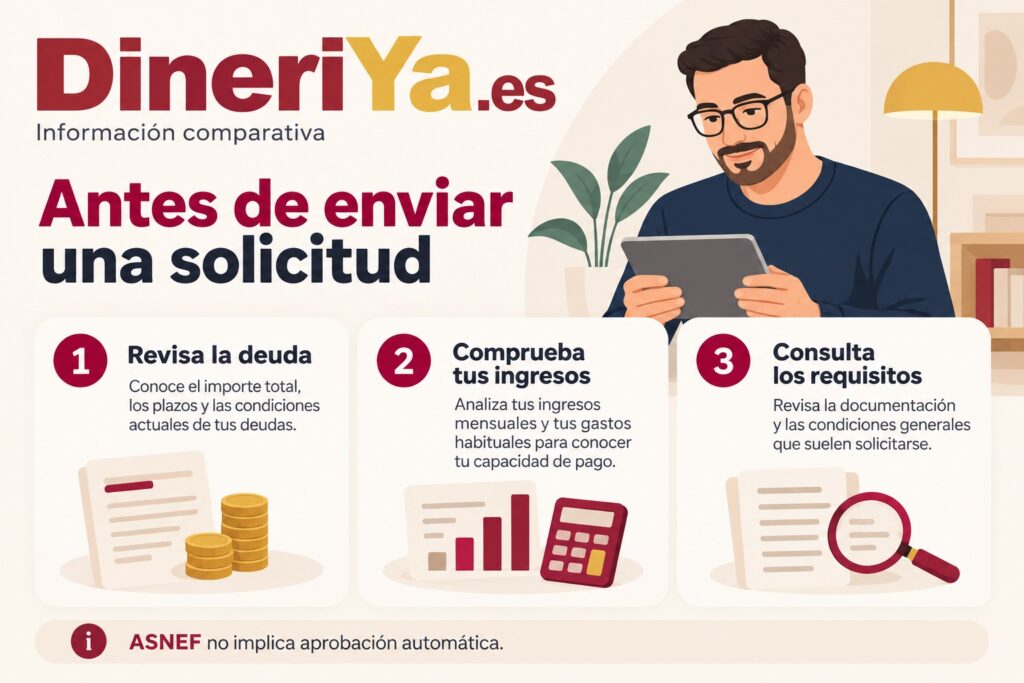
Cómo comparar y solicitar un préstamo con ASNEF
1
Comprueba qué deuda figura y revisa si los datos son correctos y actuales.
2
Calcula la cantidad necesaria y una devolución compatible con tus gastos e ingresos.
3
Elige un producto adecuado y distingue prestamista directo, intermediario y financiación con garantía.
4
Compara costes y vencimientos; completa la solicitud oficial con datos veraces.
5
Lee la oferta individual antes de aceptar y conserva contrato, calendario y justificantes de pago.
Ventajas y aspectos a revisar
Ventajas
Consulta varias empresas desde una misma categoría.
Revisa sus principales condiciones en fichas con una estructura común.
Distingue la concesión directa de la búsqueda de ofertas mediante intermediarios.
Accede al proveedor para comprobar su propuesta antes de decidir.
Aspectos a revisar
Enviar una solicitud no garantiza que se apruebe.
Los límites y promociones anunciados pueden no aplicarse a tu caso.
Un retraso o una prórroga, si está disponible, puede aumentar el coste.
Si interviene un intermediario, comprueba a qué entidades podrá comunicar tus datos.
Consejos antes de enviar una solicitud
Identifica a la entidad responsable Consulta la razón social, los contactos y la documentación del servicio. Comprueba qué empresa aparecería como prestamista en el contrato.
Calcula tu capacidad de pago Valora los vencimientos junto con tus ingresos y gastos habituales. Una cuota pequeña o un plazo más largo no demuestran por sí solos que la operación sea más barata.
Protege tus datos personales Utiliza los formularios y canales oficiales. Revisa la información de privacidad y conserva la oferta, el contrato y los justificantes relacionados con la operación.
Opiniones de usuarios
En este bloque se muestran las experiencias publicadas sobre empresas de la categoría. Son casos individuales: no confirman las condiciones que recibirías ni garantizan el resultado de otra solicitud.
0 opiniones en esta categoría
Todavía no hay experiencias publicadas
Puedes consultar las fichas y compartir tu experiencia con una empresa. Los comentarios se revisan antes de su publicación.
Respuestas sobre esta categoría de préstamos en España.
¿Se puede solicitar un préstamo estando en ASNEF?
Algunas entidades permiten presentar solicitudes con ASNEF. La decisión depende de su evaluación y de tus circunstancias. Que aparezcan en esta sección no significa que acepten todas las deudas ni que puedan garantizarte financiación.
¿Qué deuda admite cada prestamista?
No existe un criterio universal. Pueden influir el importe, el origen y la situación de la deuda, además de tus ingresos y otras obligaciones. Consulta las restricciones del producto; no extiendas el límite anunciado por una entidad a las demás.
¿Préstamos con ASNEF significa que no consultan el fichero?
No. Admitir solicitudes y consultar información de solvencia son cuestiones diferentes. El prestamista puede revisar registros y solicitar comprobaciones. No bases tu elección en una supuesta ausencia de consultas que no esté confirmada.
¿Puedo pedirlo sin nómina?
Es un requisito distinto. Algunas entidades pueden evaluar otros ingresos o utilizar verificación bancaria, pero eso no equivale a admitir personas sin capacidad de pago. Revisa ambos criterios por separado antes de solicitar.
¿Necesito aval o garantía?
Depende del producto. En este catálogo hay operaciones distintas: Ibancar utiliza un coche apto como garantía. No confundas la ausencia de un avalista con la ausencia de bienes que respalden el préstamo.
¿El primer préstamo puede ser gratuito si estoy en ASNEF?
Solo si existe una promoción aplicable a tu importe, plazo y perfil y el prestamista acepta la solicitud. El catálogo no garantiza esa combinación. Confirma intereses, comisiones y total a devolver en la propuesta individual.
¿Credy y CrediGenio conceden el dinero?
En estas fichas figuran como intermediarios. Su función es buscar propuestas entre colaboradores; el prestamista final evalúa la solicitud y establece el precio y los requisitos. Utilizar el servicio no asegura encontrar una oferta.
¿Cómo compruebo si estoy en ASNEF?
Consulta los canales oficiales de ASNEF y Equifax. ASNEF informa que el ejercicio de derechos no tiene coste. Desconfía de servicios que cobren una tarifa presentándose como el gestor oficial o prometan eliminar cualquier deuda.
¿Qué hago si la deuda ya está pagada o no es mía?
Conserva la documentación y consulta el procedimiento oficial para solicitar la corrección de los datos que corresponda. Verifica la situación antes de asumir nuevas obligaciones. Un préstamo no corrige por sí mismo una anotación errónea.
¿Es recomendable pedir otro préstamo para pagar una deuda?
No es una solución automática. Compara el coste completo y comprueba que puedas atender todos los pagos. Si ya tienes dificultades, habla con el acreedor sobre alternativas y evita encadenar nuevos créditos sin una capacidad clara de devolución.
Explora más categorías de préstamos
Continúa la comparación por tipo de préstamo o por importe en euros. Cada sección reúne empresas relacionadas con ese criterio; revisa sus condiciones para comprobar si el producto encaja con lo que buscas.
Editor de contenidos de DineriYa España. Revisión editorial de la información publicada
En DineriYa recomendamos comparar el importe, el plazo, la TAE, el TIN, las comisiones y el total a devolver antes de solicitar financiación. Identificamos si cada servicio actúa como prestamista directo o intermediario. La información es orientativa y puede cambiar; confirma siempre las condiciones de la oferta y del contrato con el proveedor. DineriYa no concede préstamos ni decide la aprobación de las solicitudes.
Actualmente, DineriYa reúne información sobre 26 empresas y opciones de crédito, 75 páginas informativas, para ayudarte a comparar alternativas del mercado español con mayor contexto.






 Nuestro criterio editorial