Finteres: comparación de préstamos online en España
Finteres ofrece o compara productos financieros disponibles para usuarios en España. Los montos, plazos, TAE y requisitos dependen del proveedor y del perfil del solicitante. Revisa siempre la oferta y el contrato antes de aceptar.
100% en línea
Intermediario / comparador
Ver oferta de FinteresSerás redirigido a un sitio externo. DineriYa no otorga préstamos.
Resumen de Finteres
Finteres es un intermediario de Fininity OÜ que presenta ofertas y permite enviar solicitudes preliminares a sus socios. Anuncia búsquedas de 100 a 5.000 € y selección gratuita. La entidad elegida decide la aprobación y el coste. Revisa el importe recibido, las comisiones, el calendario y el total a devolver antes de aceptar una propuesta.
Condiciones del préstamo
Importe mínimo100 €
MonedaEUR
Importe máximo5.000 €
Plazo mínimo91 días
Plazo máximo120 días
TAE0 %–36 % anunciada
TINSegún el prestamista
ComisionesSelección gratis; crédito según oferta
Importe máximo del primer préstamoNo publicado
Tiempo de respuestaRespuesta preliminar; según entidad
Tiempo de ingresoTras aprobación; según prestamista
Forma de desembolsoTransferencia bancaria
Métodos de pagoNo publicado
La portada anuncia 100–5.000 € y 91–120 días. Son referencias comerciales; las condiciones finales corresponden al prestamista.
La búsqueda es gratuita, no necesariamente el crédito. La promoción anunciada y el ejemplo sin coste deben confirmarse en la propuesta individual.
Ejemplo publicado: Ejemplo publicado: 300 € a 91 días, coste 0 €, total 300 € y TAE 0 %. No se ha verificado una tarifa común para otros importes ni para préstamos sucesivos.
Ventajas y aspectos a tener en cuenta
Consulta y solicitud preliminar online.
Servicio gratuito según los términos.
Operador y política de privacidad identificados.
No concede préstamos directamente.
No hay una tarifa común verificada.
La respuesta preliminar no garantiza contratación.
Calculadora de préstamo
Comparador de otros prestamistas: esta empresa no dispone de una fórmula verificada compatible. Selecciona una empresa; el resultado corresponde solo a la seleccionada.
Prestamato★/ 5
TAE: Según la oferta del simulador
Descripción de Finteres
Qué es Finteres y cuál es su función
Finteres es un intermediario que presenta propuestas de financiación y permite enviar solicitudes preliminares a sus socios. Sus términos identifican a Fininity OÜ, sociedad estonia con registro 14523902. No concede el crédito ni firma el contrato de préstamo. La decisión corresponde a la entidad a la que finalmente continúes tu solicitud.
Esta diferencia importa al comparar alternativas: una respuesta del comparador no equivale a disponer del dinero. En DineriYa puedes consultar características y contrastarlas con otras empresas; no aprobamos solicitudes. Antes de continuar, identifica el prestamista, el producto y el canal donde vas a entregar documentación o aceptar condiciones.
Cómo pasa la solicitud del comparador al prestamista
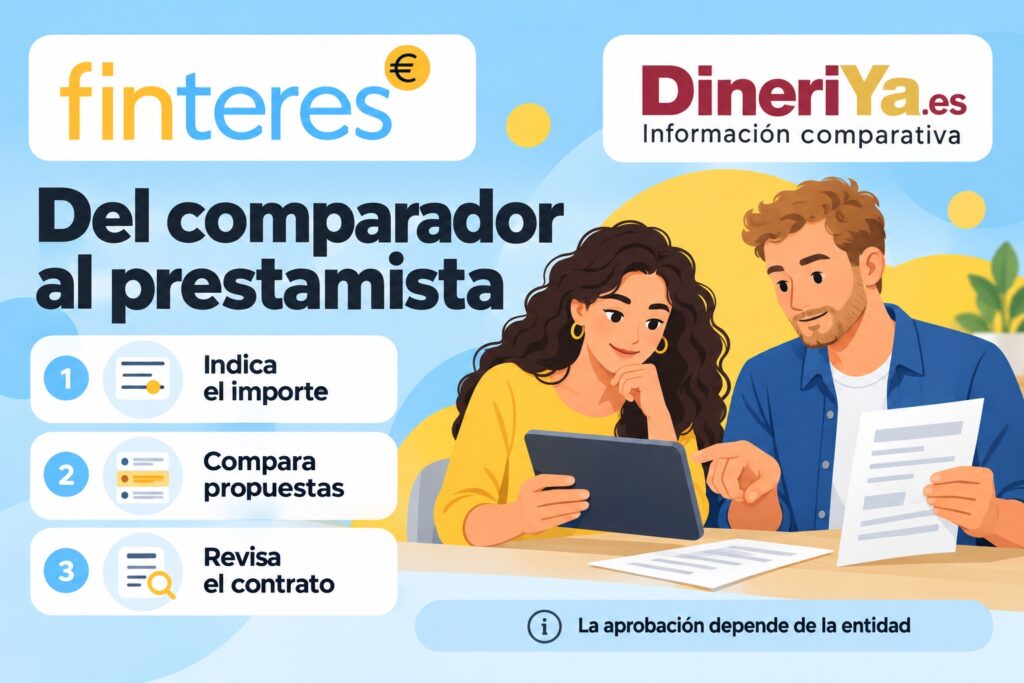
El servicio permite consultar ofertas o completar un cuestionario para una búsqueda preliminar. Los socios reciben información para analizar la solicitud y pueden responder con una propuesta o un rechazo. Aunque el proceso parezca continuo, conviene distinguir la presentación de alternativas de la evaluación y contratación con la entidad.
Cuando aparezca una opción, comprueba que coincide con lo que necesitas. Puedes recibir menos dinero, un plazo diferente o un coste distinto del que imaginabas al iniciar la búsqueda. No aceptes una propuesta únicamente porque ya completaste el formulario: revisa sus condiciones como una decisión nueva, con tiempo para contrastar otras alternativas.
Importes y plazos anunciados
La portada anuncia búsquedas de 100 a 5.000 € y referencias de devolución entre 91 y 120 días. Son cifras comerciales del sitio, no una aprobación ni una combinación disponible para cualquier perfil. La información que finalmente entregue el socio puede diferir de la mostrada durante la selección.
Para comparar, fija una cantidad que realmente necesites y una fecha de devolución compatible con tus ingresos. Un vencimiento único requiere reunir todo el pago; las cuotas distribuyen el esfuerzo, pero cambian el calendario. Puedes revisar el catálogo de empresas y contrastar propuestas para el mismo importe recibido, no solo sus máximos anunciados.
Servicio gratuito y coste de la financiación
La selección es gratuita para el usuario según los términos. Esa gratuidad describe el servicio de búsqueda, no todos los créditos de los socios. El coste de una propuesta debe verificarse en su información precontractual y en el contrato: intereses, comisiones y posibles servicios adicionales no se deducen del precio del comparador.
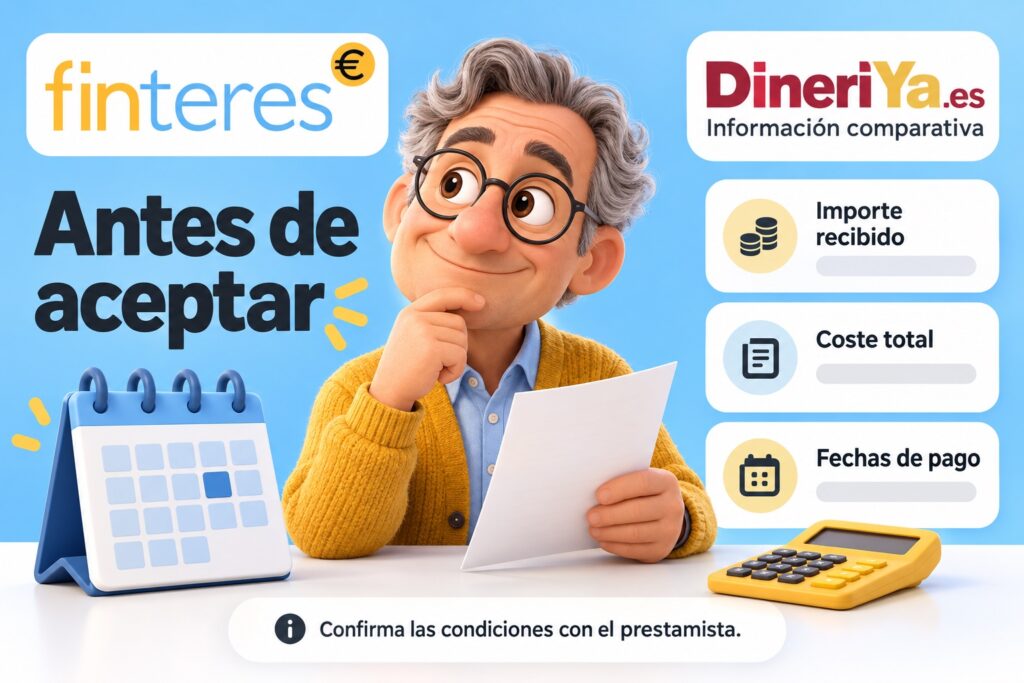
Anota cuánto recibirías, cuánto devolverías y cuándo se cobraría cada pago. Si una oferta incorpora un servicio opcional, pregunta qué cambia al excluirlo. Una cuota reducida no garantiza un coste reducido: puede responder a una devolución más larga. Compara siempre calendarios equivalentes y conserva una copia de la propuesta que estás evaluando.
Primer préstamo y ejemplo de coste cero
La web anuncia un primer préstamo sin coste y publica una ilustración de 300 € a 91 días, con devolución de 300 € y TAE del 0 %. No hemos confirmado un prestamista concreto ni todas las condiciones de acceso para atribuir esa gratuidad a cualquier solicitud o a préstamos posteriores.
Si te presentan una promoción, pide que indiquen qué cliente puede utilizarla y qué ocurre fuera de sus límites. Comprueba el total escrito para tu importe, no solo la frase publicitaria. Las siglas TIN y TAE tienen funciones distintas; nuestra guía sobre TAE y TIN ayuda a interpretar el precio sin confundir una referencia anual con un cargo diario.
Por qué no calculamos una tarifa propia de Finteres
No se ha verificado una estructura común de intereses y comisiones que permita calcular cualquier operación de Finteres. El ejemplo sin coste solo describe su combinación publicada. Extenderlo a otras cantidades, perfiles o plazos produciría una cifra que no está respaldada por una oferta identificada.
El bloque interactivo permite comparar créditos de otras entidades con datos de cálculo disponibles. Sus resultados corresponden únicamente al prestamista seleccionado, no a Finteres. Para una estimación útil de una propuesta real hacen falta el importe neto, la tasa aplicable, las comisiones y el calendario. Sin esos datos, mostrar un total exacto daría una impresión de certeza que no tenemos.
Edad, residencia y documentos
Los términos permiten utilizar el servicio a mayores de 18 años. En contenido comercial aparece también una referencia a más de 20 años; por ello, la mayoría de edad del servicio no sustituye el requisito del producto elegido. No se ha verificado una edad máxima común para todos los socios.
Antes de iniciar una solicitud, pregunta qué identificación y justificantes admite la entidad. Revisa los datos personales y utiliza documentación propia, vigente y coherente. Una lista general en una página informativa no garantiza que baste para contratar. Si tienes ingresos distintos de una nómina, confirma qué pruebas aceptan, en lugar de asumir que no se comprobará tu capacidad de pago.
ASNEF, ingresos y aprobación preliminar
No hay una aceptación universal confirmada para personas con deudas pendientes. La existencia de contenido sobre ASNEF o préstamos sin nómina no demuestra que todos los socios trabajen con esos perfiles. Tampoco una aprobación preliminar garantiza que el contrato vaya a formalizarse con el importe buscado.
Si ya tienes compromisos, calcula cuánto puedes devolver después de cubrir gastos esenciales. Una propuesta disponible puede seguir siendo inadecuada para tu presupuesto. Evita justificar la devolución con un segundo préstamo o con ingresos inciertos. Si el calendario no encaja, descarta la operación o busca una alternativa antes de aceptar, no después del vencimiento.
Rapidez anunciada y desembolso
Conviene separar tres momentos: completar el cuestionario, recibir una respuesta y obtener el abono. Una confirmación automática solo acredita un paso del proceso. No hemos verificado una hora de ingreso contractual común para todos los proveedores ni una garantía de financiación inmediata.
Si necesitas cubrir una obligación próxima, consulta cuándo se ordenaría el pago tras la aprobación y qué comprobaciones faltan. Comprueba la cuenta de destino y conserva las comunicaciones de la entidad. No comprometas un gasto contando con dinero que todavía no ha sido aprobado o recibido; la publicidad de rapidez no sustituye una fecha confirmada para tu operación.
Privacidad, contactos y comunicaciones
La política identifica a Fininity OÜ como responsable y publica compliance@finteres.es para consultas sobre datos personales. El envío de una solicitud preliminar supone compartir información con socios. Revisa los permisos, los destinatarios y las comunicaciones que aceptas antes de continuar.
No hemos confirmado teléfono, aplicaciones oficiales o canales sociales para incluirlos como contacto. La disponibilidad de un formulario no acredita atención personal permanente. Para una consulta sobre un contrato, utiliza el canal del prestamista; para una cuestión sobre el tratamiento de tus datos por el comparador, identifica al responsable correspondiente y guarda la respuesta recibida.
Pagos y comprobaciones antes de contratar
La devolución, una posible modificación del calendario y los cargos por incidencias dependen del contrato de la entidad. No hemos verificado una política común de prórrogas o un método único de pago de todos los socios. Confirma los datos de cobro en los canales del prestamista y conserva los justificantes.
Antes de aceptar, revisa identidad de la entidad, importe neto, total, vencimientos y consecuencias de un retraso. Solicita aclaraciones por escrito si algo no está claro. Nuestra guía sobre prestamistas e intermediarios te ayuda a reconocer quién toma la decisión. Elegir una propuesta comprensible y sostenible importa más que avanzar rápidamente por un formulario.
DineriYa es un comparador informativo y no otorga préstamos. La aprobación, el monto, el plazo y las condiciones finales dependen de cada entidad financiera y del perfil del solicitante.
Contacto e información legal
Actualizado: noviembre 2026
En esta sección se muestran los datos de contacto e información legal disponibles de Finteres. Cuando algún dato no haya sido publicado, no pueda verificarse o no esté disponible, se indicará como "No especificado". Antes de contratar cualquier producto financiero, recomendamos confirmar la información directamente en el sitio oficial del proveedor.
Tipo de entidadIntermediario / comparador, Entidad extranjera
Autoridad supervisora, si procedeNo se ha verificado inscripción como entidad financiera supervisada en España.
Registro oficial y referenciaRegistro de Estonia: 14523902.
Supervisión financieraNo verificado
Aviso de privacidadhttps://finteres.es/politica-de-privacidad/
Términos y condicioneshttps://finteres.es/terminos-y-condiciones/
Quejas y aclaracioneshttps://finteres.es/politica-de-privacidad/
Preguntas frecuentes
¿Finteres es un prestamista?
No. Es un intermediario de Fininity OÜ; el socio decide y formaliza el préstamo.
¿Qué importe anuncia?
La portada anuncia 100–5.000 €. No equivale a una cantidad aprobada para cualquier solicitante.
¿Qué plazos publica?
Las referencias de la web indican 91–120 días. Confirma el calendario del producto que te ofrezca la entidad.
¿La selección tiene coste?
Los términos describen el servicio como gratuito. El crédito del socio puede incluir intereses y otros cargos.
¿El primer préstamo es gratis?
Hay una promoción anunciada y un ejemplo de 300 € a 91 días sin coste, pero no se han confirmado las condiciones completas ni su disponibilidad universal.
¿Se puede calcular una tarifa de Finteres?
No hay una tarifa propia común verificada. El ejemplo publicado es de 300 € a 91 días, coste 0 € y total 300 €. El bloque interactivo calcula ofertas de otras entidades y sus resultados no representan una oferta de Finteres.
¿Qué edad se exige?
Los términos admiten mayores de 18 años; contenido comercial menciona más de 20. Comprueba la edad del producto con el socio.
¿Acepta ASNEF?
No existe aceptación universal confirmada. La evaluación corresponde al prestamista y depende de la propuesta.
¿Una aprobación preliminar garantiza el dinero?
No. Es un paso anterior a completar la solicitud y contratar con la entidad.
¿Quién fija pagos y prórrogas?
El prestamista mediante el contrato. No hay una política común verificada para todos los socios.
¿Cómo contacto por privacidad?
La política publica compliance@finteres.es. No hemos confirmado teléfono ni horario de atención.
Opiniones de usuarios sobre Finteres
Todavía no hay opiniones publicadas sobre Finteres. La sección queda abierta para experiencias reales de usuarios en España.
0 opiniones publicadas
Sé la primera persona en compartir tu experiencia
Si ya utilizaste Finteres, cuéntanos cómo fue la solicitud, la respuesta recibida y la claridad de la información.
Cuéntanos tu experiencia y deja una valoración. Tus comentarios pueden ser útiles para otros usuarios que estén buscando información sobre este servicio.
Últimos artículos y noticias
Consulta guías y noticias para entender mejor los préstamos online, las tasas, los plazos y el uso responsable del crédito.
Últimos 10 artículos
Guías prácticas, explicaciones y consejos financieros.
Una rebaja puede perder su ventaja al sumar los costes de financiación. Compara el precio final, las cuotas y las condiciones antes de comprar a plazos.
Dos préstamos pueden anunciar el mismo interés y terminar costando cantidades distintas. Una comisión de apertura, un servicio obligatorio o un calendario de pagos diferente pueden cambiar el resultado. Por
Encontrar un formulario de financiación no significa estar hablando directamente con quien presta el dinero. Algunas páginas conceden préstamos; otras presentan ofertas, facilitan contactos o remiten a webs de terceros.
2 octubre 2026
Últimas 10 noticias
Actualidad sobre fintech, préstamos online y mercado financiero.
La Comisión Nacional de los Mercados y la Competencia publicó el 1 de octubre de 2026 recomendaciones sobre el anteproyecto de reforma del crédito al consumo. El informe respalda una
El Banco Central Europeo anunció el 10 de septiembre de 2026 una subida de 25 puntos básicos en sus tres tipos oficiales. Desde el 16 de septiembre de 2026, la
2 octubre 2026
Compara Finteres con otras opciones similares
El monto, el plazo y la TAE pueden variar entre plataformas. Antes de solicitar con Finteres, compara alternativas disponibles en España para tu perfil y capacidad de pago.







 20 octubre 2026