Hay Credito ofrece o compara productos financieros disponibles para usuarios en España. Los montos, plazos, TAE y requisitos dependen del proveedor y del perfil del solicitante. Revisa siempre la oferta y el contrato antes de aceptar.
Sin avalista
100% en línea
Con app móvil
Prestamista directo
Puede consultar ficheros de solvencia
Hay Credito ofrece préstamos online en España a través de HAY CREDITO, S.L.U., que evalúa la solicitud y decide la aprobación. Los importes, los plazos y el coste dependen del producto y de la oferta individual. Compara el dinero que recibirías, los intereses, las comisiones y el calendario de devolución antes de contratar.
Condiciones del préstamo
Importe mínimo100 €
MonedaEUR
Importe máximo1.500 €
Plazo mínimo5 días
Plazo máximo60 días
TAE82.901,36 % ejemplo
TIN521,43 % ejemplo
ComisionesApertura y uso, según producto
Importe máximo del primer préstamo1.500 €
Tiempo de respuestaHasta 15 min orientativos
Tiempo de ingresoTras aprobar; según operativa bancaria
Forma de desembolsoTransferencia bancaria
Métodos de pagoTransferencia bancaria, Tarjeta bancaria, Domiciliación bancaria
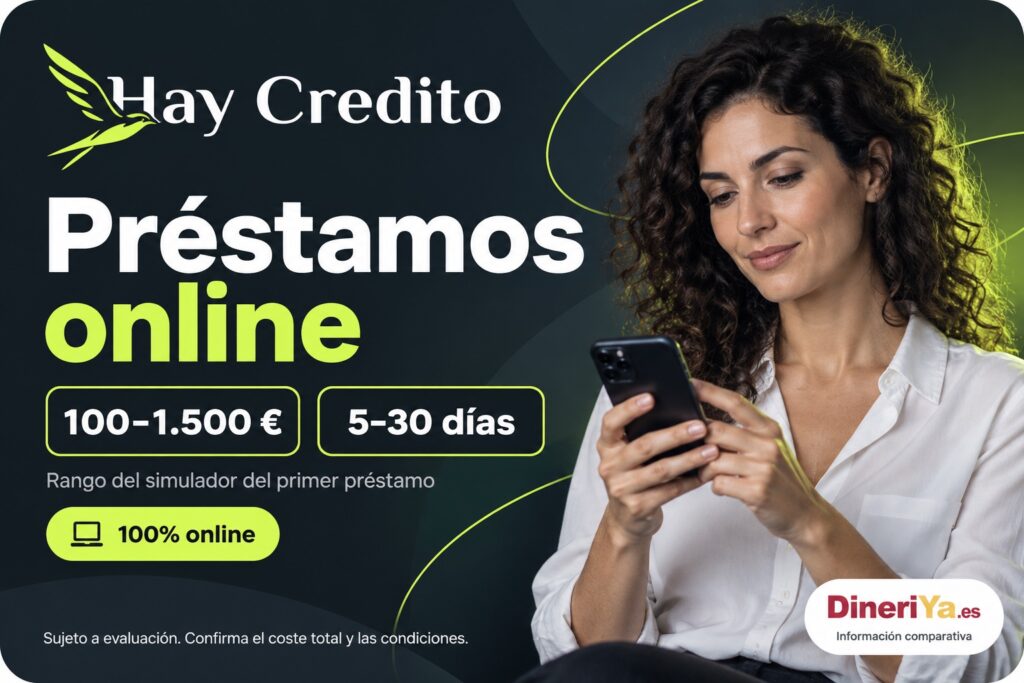
El primer préstamo del simulador ofrece 100–1.500 € a 5–30 días. Otros productos tienen límites y calendarios distintos; confirma los de tu oferta.
El coste incluye intereses y comisiones. Compara el dinero neto recibido y el total a devolver; un descuento no significa que el préstamo sea gratuito.
La respuesta anunciada en hasta 15 minutos es orientativa. El ingreso requiere aprobación y firma y depende de la operativa bancaria.
Ejemplo publicado: Ejemplo publicado para un primer préstamo de 100 € a 30 días: total a devolver 173,75 €, TIN 521,43 % y TAE 82.901,36 %. Son cifras del ejemplo, no una tarifa universal ni un rango de tasas. La oferta individual debe detallar importe neto recibido, intereses, comisiones y total a pagar.
Ventajas y aspectos a tener en cuenta
Solicitud y seguimiento a distancia mediante el área personal.
Documentación pública con información sobre distintas modalidades.
Solicitudes sin aval, sujetas a evaluación de solvencia.
Coste elevado en el ejemplo publicado del primer préstamo.
El máximo documental no equivale al límite disponible en cualquier solicitud.
Comisiones, prórrogas y retrasos pueden aumentar el importe a pagar.
Calculadora de préstamo
Ajusta el importe y el plazo para estimar el total a devolver. Revisa el producto, las comisiones y las condiciones utilizadas en el cálculo.
Descripción de Hay Credito
Qué es Hay Credito y quién concede el préstamo
Hay Credito es una marca de financiación online de HAY CREDITO, S.L.U., con NIF B75702647. Su contrato identifica a esta sociedad como prestamista: no se trata de un formulario de comparación que busca una entidad diferente para conceder el dinero. DineriYa presenta la información para ayudarte a comparar, pero no analiza tu solicitud ni decide la aprobación.
La contratación y el seguimiento se realizan a distancia. Antes de entregar datos, comprueba que accedes al servicio oficial y que la entidad del documento coincide con la que esperabas. Guarda la oferta individual: es la referencia para conocer lo que recibirías y lo que tendrías que devolver.
Importes y plazos: distingue el producto disponible
El simulador público del primer préstamo permite seleccionar de 100 a 1.500 € y de 5 a 30 días. Elegir una cantidad no garantiza recibirla: la entidad debe evaluar la solicitud. Si buscas financiación de importe reducido, puedes revisar también el apartado de minicréditos y comparar operaciones con la misma cantidad y duración.
Las condiciones generales contemplan plazos de 5 a 60 días. La información precontractual describe Estable y Único con importes de 100–1.500 €, plazos de 50–60 días y cuatro pagos, y límites de hasta 3.000 € para otras modalidades. Ese máximo documental no aparece en el simulador del primer préstamo y no se presenta como disponible para todos. Confirma el producto, el importe y el calendario de tu oferta.
Un pago único y varios vencimientos requieren presupuestos distintos. Anota cada fecha y la cantidad correspondiente; un plazo mayor no implica necesariamente un coste menor. Evita elegir el máximo únicamente porque el selector lo permite.
Requisitos y evaluación de solvencia
Los requisitos publicados incluyen tener al menos 18 años, residencia en España, DNI o NIE, una cuenta bancaria española y datos activos de teléfono y correo electrónico. Presenta información coherente con tu identidad y con la titularidad de la cuenta. La solicitud debe hacerse en tu propio nombre.
El servicio anuncia que no necesita aval, pero eso no significa ausencia de evaluación. La capacidad de pago y el historial crediticio pueden influir en la decisión. No se ha confirmado un ingreso mínimo universal ni un límite superior de edad para todas las ofertas; no conviene deducirlos de campañas publicitarias antiguas.
TAE, TIN y comisiones: mira también el dinero recibido
El ejemplo publicado para un primer préstamo de 100 € a 30 días indica una devolución de 173,75 €, un TIN del 521,43 % y una TAE del 82.901,36 %. Es un ejemplo concreto, no una tarifa aplicable a todos los importes. Tampoco permite presentar el primer préstamo como gratuito.
El coste no se limita al interés. La información precontractual contempla comisiones de apertura y uso y, para determinadas modalidades, de riesgo financiero. La apertura se describe mediante la fórmula: importe neto dividido entre 0,80, menos el importe neto. Puede retenerse al desembolsar, de modo que el capital del contrato sea superior al dinero recibido. Solicita el desglose de tu oferta y comprueba ambas cantidades.
Para comparar, utiliza el importe neto que recibirías, el total que pagarías y el calendario completo. Una TAE anualizada elevada en una operación corta no se interpreta multiplicándola directamente por los días. Si necesitas repasar estos conceptos, consulta nuestra guía sobre TAE, TIN y coste real del préstamo.
Solicitar con ASNEF no equivale a tener aprobación
Hay Credito permite presentar solicitudes de personas incluidas en ASNEF. Su respuesta depende de una evaluación individual, y la información de los ficheros de solvencia puede influir en el resultado. Admitir el formulario no es lo mismo que aceptar el préstamo.
Si ya tienes pagos pendientes, calcula primero si podrías asumir el nuevo vencimiento sin recurrir a otro crédito. Una solicitud online sencilla no reduce el importe de las obligaciones que ya existen ni convierte la nueva financiación en una solución sin riesgo.
De la solicitud al ingreso en cuenta
El proceso comienza seleccionando importe y plazo, creando o utilizando el área personal y facilitando los datos requeridos. Antes de aceptar, revisa el producto asignado, la información precontractual y el contrato. Una simulación orientativa no sustituye esos documentos.
La marca anuncia una decisión en hasta 15 minutos, pero enviar el formulario, obtener aprobación y recibir el dinero son fases diferentes. El ingreso se ordena tras la aprobación y la firma, y la operativa bancaria puede retrasarlo por horarios, fines de semana o festivos. No cuentes con disponer del dinero solo por haber completado la solicitud.
Consulta el estado en el área personal y revisa las notificaciones. Si una pantalla y el documento muestran cantidades distintas, pide una aclaración antes de continuar. Conserva la confirmación final y comprueba el importe efectivamente abonado.
Cómo devolver el préstamo y comprobar el pago
La devolución puede realizarse mediante los medios habilitados para la oferta: transferencia bancaria, tarjeta o cargo autorizado en cuenta. Comprueba el beneficiario, la referencia del préstamo y el saldo antes de pagar. Utiliza los datos del contrato o del área personal, no un número de cuenta copiado de una publicación ajena.
Conserva el justificante y verifica que el pago se haya aplicado. Una transferencia de devolución puede tardar hasta tres días hábiles en reflejarse. Si el saldo no cambia, contacta con la entidad y facilita la referencia y la fecha del abono; repetir el pago sin comprobarlo puede complicar la conciliación.
Pago anticipado, prórrogas y retrasos
Si quieres devolver antes, solicita el saldo calculado para la fecha elegida y las condiciones de amortización anticipada. La documentación contempla una posible compensación de hasta el 0,5 %, según contrato. No confundas esa operación con una prórroga, que requiere aprobación y tiene sus propios costes.
Ampliar el plazo no cancela el capital pendiente. Antes de aceptar una extensión, anota su precio, el nuevo vencimiento y el importe que seguiría debiéndose. Comprueba que el cambio quede confirmado; comunicar que vas a pagar más tarde no modifica por sí solo el contrato.
Para varios productos de pago único, la documentación publica intereses de demora del 4 % diario, limitados al 200 % del importe inicial, y una gestión de cobro del 25 % del saldo impagado. En Estable y Único, la base de la gestión de cobro es cada pago vencido. Estas son cláusulas publicadas por el proveedor, no una valoración de su validez legal. Revisa cuáles corresponden a tu contrato. Si prevés dificultades, contacta cuanto antes y solicita por escrito el desglose del saldo y cualquier propuesta.
Contacto y comparación con otras opciones
Hay Credito publica el teléfono 900 433 030 y el correo info@haycredito.es. La atención se presta a distancia; la dirección de Valencia sirve para correspondencia, no para visitas. Para asuntos de pagos, identifica tu contrato y conserva los justificantes sin enviar datos bancarios completos por canales que no hayas verificado.
Puedes contrastar la ficha con las de MoneyMan y AvaFin. Revisa operaciones equivalentes y no solo el tiempo anunciado de respuesta: importe neto, coste total, fechas y consecuencias de retrasarte. Las condiciones de una empresa no deben atribuirse a otra.
DineriYa es un comparador informativo y no otorga préstamos. La aprobación, el monto, el plazo y las condiciones finales dependen de cada entidad financiera y del perfil del solicitante.
Contacto e información legal
Actualizado: noviembre 2026
En esta sección se muestran los datos de contacto e información legal disponibles de Hay Credito. Cuando algún dato no haya sido publicado, no pueda verificarse o no esté disponible, se indicará como "No especificado". Antes de contratar cualquier producto financiero, recomendamos confirmar la información directamente en el sitio oficial del proveedor.
Tipo de entidadPrestamista digital, Prestamista directo
Autoridad supervisora, si procedeDeclara no estar sujeto a supervisión del Banco de España.
Registro oficial y referenciaRegistro Mercantil de Valencia: sección 8, hoja V-223055.
Supervisión financieraNo
Aviso de privacidadhttps://haycredito.es/uploads/doc/PP_HAY_CREDITO_act_17_09_26_new_relationship_for_the_same_DNI_NIE.pdf
Términos y condicioneshttps://haycredito.es/uploads/doc/Condiciones_Generales_1.pdf
Contrato / modelo de contratohttps://haycredito.es/uploads/doc/Condiciones_Generales_1.pdf
Quejas y aclaracioneshttps://haycredito.es/contactar
Preguntas frecuentes
¿Hay Credito es un prestamista directo?
Sí. El contrato identifica a HAY CREDITO, S.L.U., con NIF B75702647, como prestamista. Es la entidad que evalúa y decide la concesión; DineriYa ofrece información comparativa y no aprueba solicitudes.
¿Cuánto puedo pedir en el primer préstamo?
El simulador público permite seleccionar entre 100 y 1.500 € y entre 5 y 30 días. Esa selección no garantiza aprobación ni concesión del máximo. Otros límites documentados corresponden a modalidades concretas; confirma el producto y la cantidad de tu oferta.
¿El primer préstamo de Hay Credito es gratuito?
No debe presentarse así: el ejemplo publicado para 100 € a 30 días muestra una devolución de 173,75 €. Una promoción o descuento no elimina necesariamente intereses y comisiones. Revisa el total de tu oferta antes de aceptar.
¿Por qué el capital del contrato puede superar lo que recibo?
La documentación contempla una comisión de apertura que puede retenerse al desembolsar. Por eso debes distinguir el capital contractual del importe neto ingresado. Solicita el desglose de intereses, comisiones y total a devolver; no compares únicamente la cifra del selector.
¿Puedo solicitarlo si estoy en ASNEF?
La entidad permite presentar la solicitud, pero analiza la solvencia de forma individual y puede consultar los ficheros. Estar en ASNEF puede influir en el resultado. Poder registrarte o enviar el formulario no garantiza financiación.
¿La respuesta en 15 minutos significa ingreso inmediato?
No. Es el tiempo anunciado para la decisión, no una garantía de recepción del dinero. El ingreso requiere aprobación y firma; después interviene el banco. Una operación nocturna, de fin de semana o festiva puede demorarse.
¿Cómo sé que la devolución se ha registrado?
Conserva el justificante y comprueba el saldo en el área personal. Una transferencia de devolución puede tardar hasta tres días hábiles. Si no se refleja, contacta con la entidad con la referencia del contrato y la fecha del pago antes de repetirlo.
¿Puedo devolver antes o ampliar el plazo?
Son operaciones diferentes. Para pagar antes, pide el saldo y la posible compensación aplicable. Una prórroga requiere aprobación y tiene costes; no cancela el capital. Confirma por escrito el nuevo vencimiento y el importe pendiente.
Opiniones de usuarios sobre Hay Credito
Todavía no hay opiniones publicadas sobre Hay Credito. La sección queda abierta para experiencias reales de usuarios en España.
0 opiniones publicadas
Sé la primera persona en compartir tu experiencia
Si ya utilizaste Hay Credito, cuéntanos cómo fue la solicitud, la respuesta recibida y la claridad de la información.
Cuéntanos tu experiencia y deja una valoración. Tus comentarios pueden ser útiles para otros usuarios que estén buscando información sobre este servicio.
Últimos artículos y noticias
Consulta guías y noticias para entender mejor los préstamos online, las tasas, los plazos y el uso responsable del crédito.
Últimos 10 artículos
Guías prácticas, explicaciones y consejos financieros.
Una rebaja puede perder su ventaja al sumar los costes de financiación. Compara el precio final, las cuotas y las condiciones antes de comprar a plazos.
Dos préstamos pueden anunciar el mismo interés y terminar costando cantidades distintas. Una comisión de apertura, un servicio obligatorio o un calendario de pagos diferente pueden cambiar el resultado. Por
Encontrar un formulario de financiación no significa estar hablando directamente con quien presta el dinero. Algunas páginas conceden préstamos; otras presentan ofertas, facilitan contactos o remiten a webs de terceros.
2 octubre 2026
Últimas 10 noticias
Actualidad sobre fintech, préstamos online y mercado financiero.
La Comisión Nacional de los Mercados y la Competencia publicó el 1 de octubre de 2026 recomendaciones sobre el anteproyecto de reforma del crédito al consumo. El informe respalda una
El Banco Central Europeo anunció el 10 de septiembre de 2026 una subida de 25 puntos básicos en sus tres tipos oficiales. Desde el 16 de septiembre de 2026, la
2 octubre 2026
Compara Hay Credito con otras opciones similares
El monto, el plazo y la TAE pueden variar entre plataformas. Antes de solicitar con Hay Credito, compara alternativas disponibles en España para tu perfil y capacidad de pago.




 20 octubre 2026