Oney ofrece o compara productos financieros disponibles para usuarios en España. Los montos, plazos, TAE y requisitos dependen del proveedor y del perfil del solicitante. Revisa siempre la oferta y el contrato antes de aceptar.
100% en línea
Prestamista directo
Ver oferta de OneySerás redirigido a un sitio externo. DineriYa no otorga préstamos.
Resumen de Oney
Oney ofrece préstamos personales online con devolución en cuotas mensuales y sin cambiar de banco. Los nuevos clientes pueden solicitar desde 6.000 €; quienes ya son clientes, desde 1.000 €, hasta un máximo de 45.000 €, sujeto a evaluación. El interés depende de la oferta: compara la cuota, el coste total y las condiciones antes de contratar.
Condiciones del préstamo
Importe mínimo1.000 €
MonedaEUR
Importe máximo45.000 €
Plazo mínimo12 meses
Plazo máximo120 meses
TAE8,30 %–13,20 % orientativa
TIN8 %–12,46 % orientativo
ComisionesSin apertura ni estudio
Importe máximo del primer préstamo45.000 €
Tiempo de respuestaHasta 48 h, según evaluación
Tiempo de ingresoTras aprobación; según banco
Forma de desembolsoTransferencia bancaria
Métodos de pagoDomiciliación bancaria
Desde 1.000 € para clientes Oney y desde 6.000 € para nuevos clientes, hasta 45.000 €, sujeto a aprobación. Plazos de 12–120 meses con máximos según importe.
El tipo depende de la oferta. La descripción detalla los límites por importe y las diferencias entre referencias publicadas; revisa también los seguros y los costes de cancelación anticipada.
Ejemplo publicado: Ejemplo publicado: 7.000 € a 48 meses, TIN 12,06 %, TAE 12,75 %, sin apertura; intereses 1.858,07 € y total 8.858,07 €. Primera cuota 184,69 € y 47 cuotas de 184,54 €. La oferta personal puede ser distinta.
Ventajas y aspectos a tener en cuenta
Solicitud online sin cambiar de banco.
Sin comisión de apertura ni estudio según la página del producto.
Préstamo personal con cuotas y documentación de un EFC supervisado.
Mínimo de 6.000 € para nuevos clientes.
Tipos personalizados y referencias publicadas no uniformes.
Un plazo largo puede aumentar el coste total de intereses.
Calculadora de préstamo
Ajusta el importe y el plazo para estimar el total a devolver. Revisa el producto, las comisiones y las condiciones utilizadas en el cálculo.
Descripción de Oney
Qué es Oney y qué préstamo recoge esta ficha
Oney Servicios Financieros E.F.C., S.A.U. ofrece financiación directamente, no como un comparador que distribuye solicitudes. Su aviso legal identifica un establecimiento financiero de crédito y entidad de pago bajo supervisión del Banco de España, con número de registro 8814. Esta condición no significa que cualquier solicitud vaya a aprobarse ni que el producto resulte adecuado para todos los presupuestos.
La ficha se centra en el préstamo personal con cuotas mensuales. No debe confundirse con las tarjetas de la marca ni con 3x 4x Oney, destinado a fraccionar compras en comercios. Cada modalidad tiene sus propios costes y condiciones. DineriYa reúne información para comparar; no concede financiación, no decide la aprobación y no sustituye la documentación individual de Oney.
Importes para nuevos clientes y clientes Oney
La página principal distingue dos mínimos: desde 6.000 € para quienes todavía no son clientes y desde 1.000 € para quienes ya lo son. El máximo anunciado es de 45.000 €, sujeto al estudio de la solicitud. Por eso el intervalo general de la ficha no debe interpretarse como si un nuevo solicitante pudiera acceder siempre a 1.000 €.
Antes de comparar, identifica qué recorrido de solicitud te corresponde y qué cantidad necesitas realmente. Pedir más para alcanzar un mínimo comercial también aumenta la deuda. Si buscas una cantidad inferior, consulta otras opciones de préstamos personales en lugar de ajustar tu necesidad al máximo o al mínimo de una publicidad.
Plazos y devolución mediante cuotas
El simulador informativo publica plazos de 12–120 meses, pero el máximo depende del importe. Los límites anunciados son 36 meses hasta 3.999 €, 60 hasta 5.999 €, 84 hasta 9.999 €, 96 hasta 19.999 € y 120 a partir de 20.000 €. La combinación concreta debe comprobarse en la oferta; los extremos del rango no describen todas las operaciones posibles.
Una cuota menor puede facilitar el pago mensual, pero alargar el plazo puede aumentar los intereses acumulados. Compara el coste completo además de la mensualidad y conserva margen para gastos imprevistos. Revisa también la fecha del primer recibo y el calendario: un préstamo a varios años no funciona como un minicrédito que se devuelve de una sola vez.
TIN, TAE y ejemplos publicados
El interés se determina según las características de la operación. La web contiene referencias que no coinciden entre sí, por lo que no tratamos sus tipos publicitarios como una tarifa universal. El TIN sirve para calcular los intereses; la TAE permite comparar el coste anual equivalente. Ninguno sustituye al importe total que figura en la oferta particular.
Como referencia, el ejemplo de reforma indica 7.000 € a 48 meses, TIN 12,06 %, TAE 12,75 %, intereses de 1.858,07 € y devolución total de 8.858,07 €. Detalla una primera cuota de 184,69 € y otras 47 de 184,54 €. Es un ejemplo publicado, no una propuesta personalizada ni una promesa de aprobación.
Para comparar dos ofertas utiliza la misma cantidad y plazo, y comprueba qué servicios están incluidos. No apliques una TAE anual como si fuera un porcentaje diario sobre el capital. Nuestra guía de TAE y TIN explica qué dato mirar y por qué el coste en euros sigue siendo importante.
Comisiones, seguros y ausencia de una promoción gratuita confirmada
La página del simulador anuncia ausencia de comisión de apertura y estudio para el préstamo personal. Esto no significa que cualquier gestión posterior sea gratuita. Revisa las condiciones de cancelación anticipada, los efectos de un impago y los servicios adicionales antes de firmar. Si aparece un seguro, comprueba su precio, su carácter obligatorio u opcional y su efecto sobre la operación.
No hemos confirmado una promoción general de primer préstamo al 0 % para este producto. Las condiciones de financiación de compras no se trasladan automáticamente al préstamo personal. Si una campaña ofrece un descuento, exige que figure en el documento de tu operación y verifica cuánto recibirías y cuánto acabarías pagando.
Requisitos y documentación
Oney publica como requisitos mínimos la mayoría de edad y no tener deudas impagadas. La solicitud puede requerir DNI o NIE, datos de la cuenta bancaria y, según el caso, movimientos o justificantes de ingresos. No se ha confirmado una edad máxima ni un ingreso mínimo único aplicable a todas las solicitudes.
La evaluación puede modificar la cantidad propuesta o dar lugar a una denegación. Presenta información actual y comprueba que entiendes las autorizaciones solicitadas. No facilites códigos de acceso ni contraseñas a personas que contacten fuera del proceso oficial. Si tienes dudas sobre un documento o la conexión bancaria, consulta con Oney antes de continuar.
Solicitud online, respuesta e ingreso
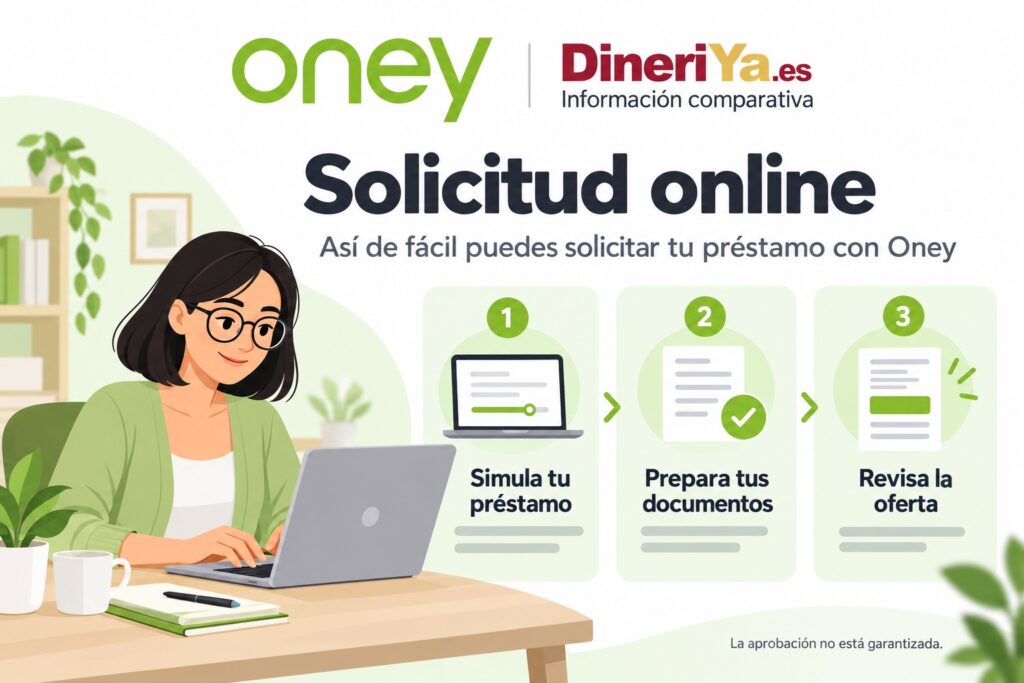
El proceso comienza simulando una operación y revisando sus condiciones. La web principal habla de completar la solicitud en pocos minutos y de respuesta e ingreso en unas 48 horas. Es una referencia comercial, no un plazo garantizado: la evaluación, la documentación pendiente y el procesamiento bancario pueden afectar a la operación.
No confundas enviar el formulario con recibir una aprobación. Antes de aceptar una propuesta distinta de la solicitada, revisa de nuevo la cuota y el total. Guarda las condiciones precontractuales y el contrato. Si dependes del dinero para una fecha concreta, confirma el estado de la solicitud sin asumir que la publicidad asegura el abono ese día.
Pagos y amortización anticipada
El préstamo se organiza mediante un calendario de cuotas y una cuenta de pago. Comprueba en tu contrato cómo se cobrarán los recibos y mantén saldo suficiente en sus fechas. El área de cliente permite consultar información de la operación y el plan de amortización. Conserva los justificantes y revisa cualquier incidencia antes de considerar un pago cerrado.
Oney permite gestionar solicitudes de amortización anticipada desde sus canales. Pide una liquidación para la fecha elegida y comprueba si incluye una compensación. La FAQ advierte que un recibo ya emitido puede quedar fuera de la amortización; por ello no canceles el pago mensual sin confirmar qué obligaciones permanecen pendientes.
Qué valorar antes de contratar
El préstamo personal puede encajar en una necesidad planificada cuando la cuota cabe en el presupuesto y se entiende el coste total. Su mínimo para nuevos clientes, sin embargo, puede resultar elevado si buscas una cantidad pequeña. Tampoco conviene elegir únicamente por la rapidez del formulario o por el límite máximo anunciado.
Ante dificultades de pago, contacta antes del vencimiento y solicita por escrito cualquier alternativa. No calcules una deuda vencida con los intereses ordinarios del ejemplo: pueden existir consecuencias adicionales en el contrato. Compara varias empresas de financiación y evita asumir compromisos que dependan de pedir un nuevo préstamo para atender las cuotas.
Contacto y revisión editorial
El servicio de atención publica los teléfonos 910 210 965 y 900 813 026, de lunes a viernes de 10:00 a 19:00. Para una consulta sobre una operación, utiliza los canales oficiales y conserva la referencia y la respuesta. Esta ficha no presenta una dirección de correo ni un WhatsApp no confirmados.
Información revisada el 9 de octubre de 2026 a partir de la página del préstamo personal, el simulador informativo, las preguntas frecuentes, el aviso legal y la página de contacto. Los datos pueden cambiar; confirma las condiciones particulares antes de contratar.
DineriYa es un comparador informativo y no otorga préstamos. La aprobación, el monto, el plazo y las condiciones finales dependen de cada entidad financiera y del perfil del solicitante.
Contacto e información legal
Actualizado: noviembre 2026
En esta sección se muestran los datos de contacto e información legal disponibles de Oney. Cuando algún dato no haya sido publicado, no pueda verificarse o no esté disponible, se indicará como "No especificado". Antes de contratar cualquier producto financiero, recomendamos confirmar la información directamente en el sitio oficial del proveedor.
Sitio web oficialhttps://www.oney.es/prestamos
Teléfono+34 910 210 965 / 900 813 026
DirecciónCalle Vía de los Poblados 1, Edificio A, 3.ª planta, 28033 Madrid, España.
Horario de atenciónLunes a viernes, de 10:00 a 19:00.
Autoridad supervisora, si procedeBanco de España; registro administrativo n.º 8814. Establecimiento financiero de crédito / entidad de pago.
Registro oficial y referenciaRegistro Mercantil de Madrid, tomo 16.903, folio 181, sección 8.ª, hoja M-289.031, inscripción 1.ª.
Supervisión financieraSí
Términos y condicioneshttps://www.oney.es/aviso-legal
Quejas y aclaracioneshttps://www.oney.es/contacto
Preguntas frecuentes
¿Oney es un banco o un comparador?
Su aviso legal la identifica como establecimiento financiero de crédito y entidad de pago, bajo supervisión del Banco de España. Concede financiación directamente; esta ficha no la clasifica como banco ni como comparador.
¿Qué importe puede pedir un nuevo cliente?
La web principal anuncia desde 6.000 € para nuevos clientes y desde 1.000 € para clientes Oney, hasta 45.000 €, sujeto a aprobación.
¿Todos los importes pueden devolverse en 120 meses?
No. El máximo de plazo depende de la cantidad. Comprueba la combinación disponible para tu importe en la oferta particular.
¿El primer préstamo es gratuito?
No se ha confirmado una promoción general al 0 % para el préstamo personal. No debe confundirse con la financiación de compras 3x 4x.
¿El TIN y la TAE son iguales para todos?
No. La oferta depende de la operación. Las referencias publicadas no constituyen una tarifa garantizada para cualquier solicitante.
¿Qué requisitos mínimos se publican?
Mayoría de edad y ausencia de deudas impagadas. Pueden solicitar DNI/NIE, cuenta bancaria y documentación económica según el caso.
¿Tengo que cambiar de banco?
La web indica que no es necesario cambiar de banco para solicitar el préstamo. Confirma los datos y requisitos de la cuenta durante el proceso.
¿Cuándo llega el dinero?
Después de la evaluación y aprobación. La web principal publica una referencia de unas 48 horas, pero las comprobaciones y el banco pueden afectar al plazo.
¿Puedo devolver el préstamo antes?
Puedes consultar la amortización anticipada con Oney. Pide una liquidación y verifica los costes y los recibos ya emitidos antes de realizar el pago.
¿Qué calcula el ejemplo de esta ficha?
Recoge el ejemplo oficial de 7.000 € a 48 meses con total de 8.858,07 €. No es una oferta personalizada y no se extrapola automáticamente a otras cantidades o plazos.
¿Cómo contacto con Oney?
Atención telefónica: 910 210 965 o 900 813 026, de lunes a viernes de 10:00 a 19:00, según la página oficial de contacto.
Opiniones de usuarios sobre Oney
Todavía no hay opiniones publicadas sobre Oney. La sección queda abierta para experiencias reales de usuarios en España.
0 opiniones publicadas
Sé la primera persona en compartir tu experiencia
Si ya utilizaste Oney, cuéntanos cómo fue la solicitud, la respuesta recibida y la claridad de la información.
Cuéntanos tu experiencia y deja una valoración. Tus comentarios pueden ser útiles para otros usuarios que estén buscando información sobre este servicio.
Últimos artículos y noticias
Consulta guías y noticias para entender mejor los préstamos online, las tasas, los plazos y el uso responsable del crédito.
Últimos 10 artículos
Guías prácticas, explicaciones y consejos financieros.
Una rebaja puede perder su ventaja al sumar los costes de financiación. Compara el precio final, las cuotas y las condiciones antes de comprar a plazos.
Dos préstamos pueden anunciar el mismo interés y terminar costando cantidades distintas. Una comisión de apertura, un servicio obligatorio o un calendario de pagos diferente pueden cambiar el resultado. Por
Encontrar un formulario de financiación no significa estar hablando directamente con quien presta el dinero. Algunas páginas conceden préstamos; otras presentan ofertas, facilitan contactos o remiten a webs de terceros.
2 octubre 2026
Últimas 10 noticias
Actualidad sobre fintech, préstamos online y mercado financiero.
La Comisión Nacional de los Mercados y la Competencia publicó el 1 de octubre de 2026 recomendaciones sobre el anteproyecto de reforma del crédito al consumo. El informe respalda una
El Banco Central Europeo anunció el 10 de septiembre de 2026 una subida de 25 puntos básicos en sus tres tipos oficiales. Desde el 16 de septiembre de 2026, la
2 octubre 2026
Compara Oney con otras opciones similares
El monto, el plazo y la TAE pueden variar entre plataformas. Antes de solicitar con Oney, compara alternativas disponibles en España para tu perfil y capacidad de pago.






 20 octubre 2026